জাহিদুজ্জামান সাঈদ
দেশের সামষ্টিক অর্থনীতি এখন বড় চাপের মধ্য দিয়ে যাচ্ছে। উচ্চ মূল্যস্ফীতি সাধারণ মানুষের জীবনযাত্রাকে কঠিন করে তুলেছে। অন্যদিকে অর্থনৈতিক প্রবৃদ্ধির গতিও বেশ মন্থর। দেশের প্রবৃদ্ধি যেখানে ৬ থেকে ৭ শতাংশ হওয়া উচিত, তা এখন ৪ থেকে ৫ শতাংশে নেমে এসেছে। এই পরিস্থিতিতে বাংলাদেশ ব্যাংক আগামী জুলাই-ডিসেম্বর মেয়াদের নতুন মুদ্রানীতি ঘোষণা করেছে।
এই মুদ্রানীতি তৈরি করা কেন্দ্রীয় ব্যাংকের জন্য সহজ ছিল না। একদিকে বাজারে অর্থ সরবরাহ কমিয়ে মূল্যস্ফীতি ছাঁটাই করতে হবে। অন্যদিকে বিনিয়োগ সচল রেখে প্রবৃদ্ধির চাকা ঘোরাতে হবে। এই দ্বিমুখী চ্যালেঞ্জের মুখে দাঁড়িয়ে নীতি সুদহার ১০ শতাংশে অপরিবর্তিত রাখা হয়েছে। বর্তমান বাস্তবতায় এটি একটি সতর্ক পদক্ষেপ।
সুদহার অপরিবর্তিত রাখার কারণ: নীতি সুদহার বা রেপো রেট হলো একটি গুরুত্বপূর্ণ হাতিয়ার। এর মাধ্যমে কেন্দ্রীয় ব্যাংক বাণিজ্যিক ব্যাংকগুলোর ঋণ দেওয়ার ক্ষমতা নিয়ন্ত্রণ করে। নীতি সুদহার ১০ শতাংশে রাখার অর্থ হলো—সংকোচনমূলক নীতি বজায় রাখা হয়েছে। এর পাশাপাশি আন্তব্যাংক ধারের সুদহারও অপরিবর্তিত থাকছে।
মূল্যস্ফীতি যখন দীর্ঘ সময় ধরে উচ্চ থাকে, তখন বাজারে টাকার সরবরাহ কমাতে হয়। তবে ক্রমাগত সুদহার বাড়ালে বিনিয়োগের খরচ অনেক বেড়ে যায়। এতে উৎপাদন ও কর্মসংস্থান ক্ষতিগ্রস্ত হয়। কেন্দ্রীয় ব্যাংক সম্ভবত এই বিষয়টি অনুধাবন করেছে। ব্যবসায়ী ও অংশীজনদের সঙ্গে আলোচনার পরই এই সিদ্ধান্ত নেওয়া হয়েছে। নতুন অর্থবছরে মূল্যস্ফীতি সাড়ে ৭ শতাংশে নামানোর লক্ষ্য নিয়েছে সরকার। এই মুদ্রানীতি সেই লক্ষ্য অর্জনেরই একটি চেষ্টা।
মূল্যস্ফীতি ও প্রবৃদ্ধির টানাপোড়েন: মুদ্রানীতির মূল লক্ষ্য হলো দ্রুত মূল্যস্ফীতি নিয়ন্ত্রণে আনা। কেন্দ্রীয় ব্যাংক আশা করছে, আগামী ছয় মাসের মধ্যে বাজারে মূল্যস্ফীতি কমে আসবে। তবে বাস্তব বাজার অনেক সময় তাত্ত্বিক হিসাবের চেয়ে আলাদা হয়। বাংলাদেশে মূল্যস্ফীতি শুধু মুদ্রানীতি দিয়ে রোখা সম্ভব নয়। কারণ আমাদের বাজারে সরবরাহ চেইনের বড় দুর্বলতা রয়েছে। বাজার তদারকির অভাব এবং আমদানিকৃত পণ্যের উচ্চ মূল্যও এর জন্য দায়ী।
১০ শতাংশ নীতি সুদহারের কারণে ব্যাংকের ঋণের সুদও বেশি থাকবে। এতে নতুন বিনিয়োগে নিরুৎসাহিত হতে পারেন ব্যবসায়ীরা। বিনিয়োগ কমে গেলে কর্মসংস্থান বাধাগ্রস্ত হবে। ফলে ৪-৫ শতাংশে নেমে আসা প্রবৃদ্ধিকে টেনে তোলা কঠিন হবে। মুদ্রানীতি দিয়ে টাকা ধার করার প্রবণতা কমানো গেলেও, সরবরাহ ব্যবস্থা ঠিক করা না গেলে মূল্যস্ফীতি কমানো বড় পরীক্ষা হবে।
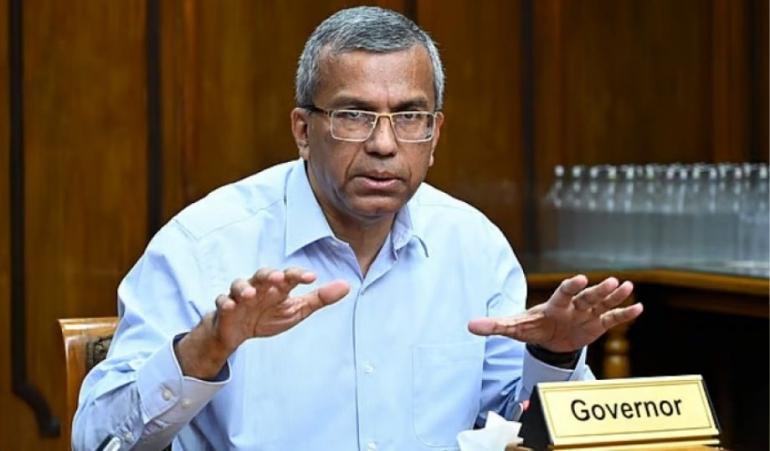
খেলাপি ঋণের ক্ষত ও নতুন পরিকল্পনা: আমাদের ব্যাংকিং খাতের সবচেয়ে বড় সমস্যা হলো খেলাপি ঋণ। মুদ্রানীতি ঘোষণার সময় গভর্নর মোস্তাকুর রহমান এই নিয়ে ১৮ মাসের একটি কর্মপরিকল্পনা দিয়েছেন। সবচেয়ে ভালো দিক হলো, কেন্দ্রীয় ব্যাংক এখন আর ঋণ পুনঃ তফসিলীকরণ উৎসাহিত করছে না। অতীতে বারবার সুবিধা দেওয়ার কারণে খেলাপিরা পার পেয়ে গেছে। এতে ব্যাংকে তারল্য সংকট বেড়েছে।
এখন নতুন নীতিতে বলা হয়েছে, সংকটে থাকা প্রকৃত ব্যবসায়ীরা এককালীন অর্থ দিয়ে ঋণ শোধ করতে পারবেন। এটি একটি বাস্তবসম্মত পদক্ষেপ হতে পারে। তবে এর প্রয়োগ যেন স্বচ্ছ হয়। ইচ্ছাকৃত খেলাপি আর পরিস্থিতির শিকার খেলাপিদের আলাদা করা জরুরি। কেবল বিশেষ সুযোগ দিয়ে খেলাপি ঋণের পাহাড় ডিঙানো সম্ভব নয়। এর জন্য কঠোর আইনি সংস্কার প্রয়োজন।
আইনি সংস্কারের বার্তা: গভর্নর দুটি নতুন আইনের প্রস্তুতির কথা জানিয়েছেন। এগুলো হলো—‘অর্থঋণ আদালত আইন’ এবং ‘সংকটাপন্ন সম্পদ ব্যবস্থাপনা আইন’। এই প্রস্তাব দুটি যথাযথভাবে বাস্তবায়িত হলে আর্থিক খাতে বড় পরিবর্তন আসবে। অর্থঋণ আদালতের বিচারপ্রক্রিয়া সর্বোচ্চ ছয় মাসের মধ্যে শেষ করার সুপারিশ করা হয়েছে। এটি দীর্ঘদিনের দাবি। বর্তমানে বছরের পর বছর মামলা ঝুলে থাকার কারণে ব্যাংক টাকা আদায় করতে পারে না।
অন্যদিকে, ২০২৭ সালকে লক্ষ্য করে সংকটাপন্ন সম্পদ ব্যবস্থাপনা আইন করার কথা বলা হচ্ছে। এটি একটি আধুনিক মডেল। ব্যাংকগুলোর খারাপ ঋণ বা কুঋণ একটি সীমার পর নিজেদের ব্যালেন্স শিটে রাখা যাবে না। তা সম্পদ ব্যবস্থাপনা কোম্পানির কাছে হস্তান্তর করতে হবে। এর ফলে ব্যাংকগুলোর আর্থিক অবস্থা পরিষ্কার হবে। তবে এই কোম্পানি যেন কোনো প্রভাবশালী মহলের হস্তক্ষেপে নিষ্ক্রিয় না হয়ে পড়ে, তা নিশ্চিত করতে হবে।
সুশাসনের প্রশ্ন ও ‘শূন্য সহিষ্ণুতা’: গভর্নরের বক্তব্যে সুশাসন নিশ্চিতে ‘শূন্য সহিষ্ণুতা’র কথা এসেছে। অনিয়মের ক্ষেত্রে ব্যাংকিং সুপারভিশন ডিপার্টমেন্টকে সর্বোচ্চ শাস্তি দেওয়ার নির্দেশ দেওয়া হয়েছে। অতীতে দেখা গেছে, বড় অনিয়ম করেও অপরাধীরা পার পেয়ে গেছে। এই সংস্কৃতি পরিবর্তন করতে হবে। সাধারণ আমানতকারীদের মনে বিশ্বাস ফিরিয়ে আনা জরুরি। কেন্দ্রীয় ব্যাংককে তার ক্ষমতার পূর্ণ ব্যবহার করতে হবে। কোনো রাজনৈতিক বা গোষ্ঠীগত চাপ তোয়াক্কা না করে ব্যবস্থা নিলেই কেবল এই ‘শূন্য সহিষ্ণুতা’ বাস্তবে রূপ নেবে।
টেকসই উত্তরণের পথ: বাংলাদেশ ব্যাংকের ঘোষিত মুদ্রানীতিটি সামগ্রিকভাবে একটি ভারসাম্যপূর্ণ প্রয়াস। মূল্যস্ফীতি দমনের চেষ্টা যেমন দরকার, খেলাপি ঋণ ও সুশাসনের দিকে নজর দেওয়াটাও তেমনি জরুরি। তবে কেবল মুদ্রানীতি দিয়ে সব অর্থনৈতিক সংকট দূর করা যায় না। এর জন্য সরকারের রাজস্ব নীতির সঙ্গে মুদ্রানীতির সমন্বয় প্রয়োজন। বাজেট ব্যবস্থাপনায় অপচয় রোধ করতে হবে এবং কর আদায় বাড়াতে হবে।
তবে, ভবিষ্যতে কেন্দ্রীয় ব্যাংককে কয়েকটি বিষয়ে কঠোর হতে হবে। প্রথমত, ঘোষিত ১৮ মাসের পরিকল্পনা ও প্রস্তাবিত আইন দুটি দ্রুত পাস করতে হবে। দ্বিতীয়ত, আমলাতান্ত্রিক জটিলতা কমিয়ে প্রকৃত উৎপাদনশীল খাতে ঋণের প্রবাহ সচল রাখতে হবে। তৃতীয়ত, বাজার সিন্ডিকেট দূর করতে বাণিজ্য মন্ত্রণালয়ের সঙ্গে সমন্বয় বাড়াতে হবে। সঠিক বাস্তবায়নই নির্ধারণ করবে আমাদের অর্থনীতি আবার স্থিতিশীলতার পথে ফিরবে কি না।
লেখক: জাহিদুজ্জামান সাঈদ
প্রধান সম্পাদক ও প্রকাশক
এন্ট্রাপ্রেনিউর বাংলাদেশ