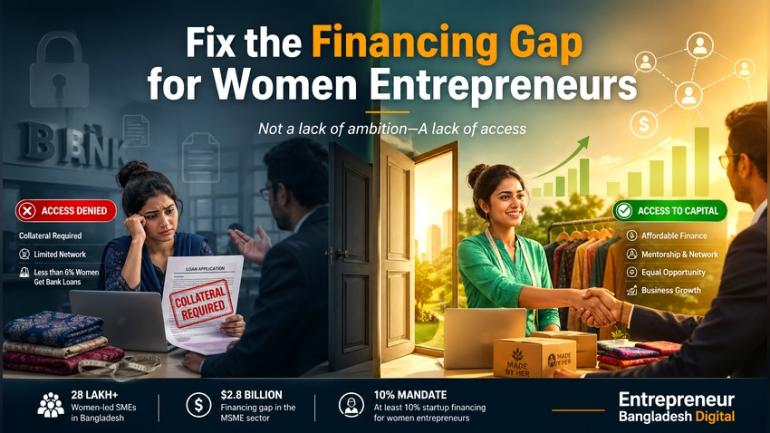
বাংলাদেশে নারী উদ্যোক্তার অভাব নেই—অভাব আছে তাদের প্রতি বিশ্বাসী এবং সহায়ক একটি শক্তিশালী ব্যবস্থার। ঢাকার এক নারী উদ্যোক্তার গল্প কল্পনা করুন: তিন বছর ধরে একটি ছোট টেক্সটাইল ব্যবসা দাঁড় করিয়েছেন, নিয়মিত ক্রেতা আছে, পণ্যের চাহিদা বাড়ছে। কিন্তু ব্যবসা সম্প্রসারণের জন্য যখন ব্যাংকে ঋণ নিতে যান, তখন তার সামনে দাঁড়ায় একটাই দেয়াল—জামানত। সম্পত্তি তার নামে নেই, ফলে ঋণও নেই। এই বাস্তবতা হাজারো নারীর গল্প।
বাংলাদেশে প্রায় ২৮ লাখ নারী-নেতৃত্বাধীন এসএমই রয়েছে, যারা অর্থনীতিতে গুরুত্বপূর্ণ অবদান রাখছে। তবুও তাদের বড় একটি অংশ প্রয়োজনীয় অর্থায়ন পায় না। আন্তর্জাতিক ফাইন্যান্স কর্পোরেশনের (IFC) হিসাব অনুযায়ী, দেশের এমএসএমই খাতে প্রায় ২.৮ বিলিয়ন ডলারের অর্থায়ন ঘাটতির বড় অংশই নারী উদ্যোক্তাদের ক্ষেত্রে। মূল বাধা—জামানত নির্ভর ঋণ ব্যবস্থা, যেখানে নারীরা কাঠামোগতভাবে পিছিয়ে।
পরিসংখ্যান আরও স্পষ্ট করে সমস্যার গভীরতা। বাংলাদেশে নারী উদ্যোক্তাদের মধ্যে ৬ শতাংশেরও কম ব্যাংক ঋণ পায়, যেখানে পুরুষদের ক্ষেত্রে এই হার অনেক বেশি। স্টার্টআপ ঋণের প্রায় ৯৩ শতাংশই পুরুষদের হাতে যায়। এটি কোনো কাকতালীয় বিষয় নয়—এটি একটি অসম ব্যবস্থার ফল।
বাংলাদেশ ব্যাংকের ২০২৫ সালের স্টার্টআপ ফাইন্যান্সিং নীতিমালা এই ব্যবধান কমাতে একটি গুরুত্বপূর্ণ উদ্যোগ ছিল। সেখানে সুদের হার কমানো, ঋণের সীমা বাড়ানো এবং অন্তত ১০ শতাংশ অর্থায়ন নারী উদ্যোক্তাদের জন্য সংরক্ষণের নির্দেশনা দেওয়া হয়েছে। কিন্তু এই ১০ শতাংশ কোনো চূড়ান্ত লক্ষ্য নয়—এটি একটি শুরু মাত্র। বাস্তব পরিবর্তনের জন্য প্রয়োজন কাঠামোগত সংস্কার।
সমস্যার মূল কোথায়?
প্রথমত, জামানত নির্ভর ঋণ কাঠামো নারী উদ্যোক্তাদের জন্য বড় বাধা। অধিকাংশ নারীর নামে জমি বা সম্পত্তি নেই। ফলে ব্যাংকের প্রচলিত নিয়ম তাদের বাদ দিয়ে দেয়।
দ্বিতীয়ত, নেটওয়ার্কের অভাব। বিনিয়োগ পাওয়ার ক্ষেত্রে “আপনি কাকে চেনেন” এটি গুরুত্বপূর্ণ। কিন্তু বাংলাদেশের প্রাথমিক পর্যায়ের বিনিয়োগ নেটওয়ার্ক এখনও সীমিত এবং পুরুষ-প্রধান। ফলে নারী উদ্যোক্তারা অনেক সময় সঠিক জায়গায় পৌঁছানোর সুযোগই পান না।
তৃতীয়ত, মেন্টরশিপের ঘাটতি। অভিজ্ঞ নারী মেন্টরের সংখ্যা কম, যারা বাস্তব অভিজ্ঞতা দিয়ে নতুন উদ্যোক্তাদের গাইড করতে পারেন।
চতুর্থত, সিদ্ধান্ত গ্রহণের জায়গায় নারীদের কম উপস্থিতি। ব্যাংক, ভেঞ্চার ক্যাপিটাল এবং অ্যাক্সিলারেটরে নারী নেতৃত্ব কম থাকায় একই ধরনের দৃষ্টিভঙ্গি বারবার পুনরাবৃত্তি হচ্ছে।
সমাধান কী হতে পারে?
সমাধান নতুন কিছু নয়—বরং অনেক গবেষণা ও অভিজ্ঞতায় প্রমাণিত।
১. জামানতবিহীন বা বিকল্প ঋণ ব্যবস্থা চালু করা
রাজস্বভিত্তিক ঋণ (revenue-based lending), গ্রুপ লেন্ডিং বা ক্রেডিট স্কোর ভিত্তিক অর্থায়ন মডেল চালু করা যেতে পারে। এতে নারীরা সম্পত্তি ছাড়াই ঋণ পাওয়ার সুযোগ পাবেন।
২. স্ট্রাকচার্ড নেটওয়ার্ক তৈরি করা
শুধু নেটওয়ার্কিং ইভেন্ট নয়, বরং বিনিয়োগকারীদের সাথে সরাসরি সংযোগ তৈরির প্ল্যাটফর্ম প্রয়োজন। গবেষণায় দেখা গেছে, পরিকল্পিত সংযোগ সাধারণ নেটওয়ার্কিংয়ের তুলনায় প্রায় ৩.৭ গুণ বেশি কার্যকর।
৩. কার্যকর মেন্টরশিপ প্রোগ্রাম
শুধু নামমাত্র মেন্টরশিপ নয়—দীর্ঘমেয়াদি, ফলপ্রসূ এবং অভিজ্ঞ মেন্টরদের যুক্ত করে একটি কাঠামোগত প্রোগ্রাম তৈরি করতে হবে।
৪. সিদ্ধান্ত গ্রহণে নারীর অংশগ্রহণ বাড়ানো
ব্যাংক, ভিসি ফার্ম এবং স্টার্টআপ ইকোসিস্টেমে নারী নেতৃত্ব বাড়াতে হবে। এতে বিনিয়োগের দৃষ্টিভঙ্গি আরও অন্তর্ভুক্তিমূলক হবে।
৫. নীতিমালার বাস্তব প্রয়োগ নিশ্চিত করা
নীতিমালা থাকা যথেষ্ট নয়—তার কার্যকর বাস্তবায়ন জরুরি। নির্দিষ্ট লক্ষ্য, মনিটরিং এবং জবাবদিহিতা থাকতে হবে।
বাংলাদেশে নারী উদ্যোক্তাদের মধ্যে স্বপ্ন, দক্ষতা এবং উদ্ভাবনী চিন্তার কোনো ঘাটতি নেই। ঘাটতি আছে এমন একটি ব্যবস্থার, যা তাদের গুরুত্ব দেয় এবং সুযোগ তৈরি করে। অর্থায়ন, মেন্টরশিপ এবং নেটওয়ার্ক—এই তিনটি জায়গায় যদি বাস্তব পরিবর্তন আনা যায়, তাহলে নারী উদ্যোক্তারা শুধু নিজেদের নয়, দেশের অর্থনীতিকেও নতুন উচ্চতায় নিয়ে যেতে পারবেন।
প্রশ্ন এখন আর “সমস্যা কী” নয়—প্রশ্ন হলো, “আমরা কবে সমাধান শুরু করবো?”