
ই-বাংলাদেশ ডেস্ক
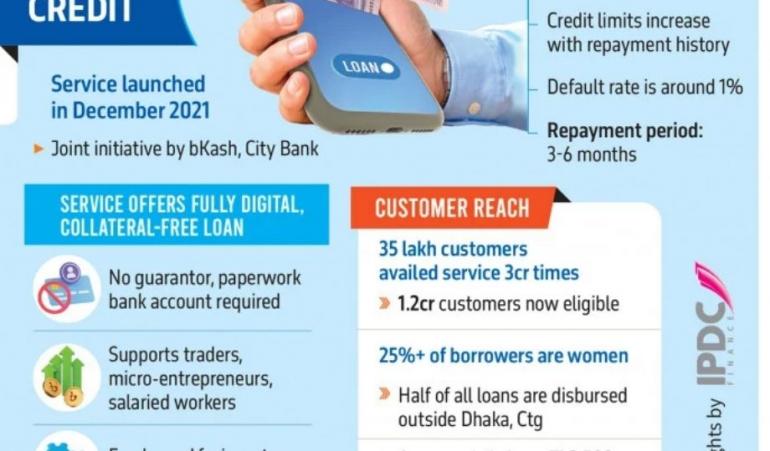
দেশে ডিজিটাল আর্থিক সেবার প্রসারে আরেকটি গুরুত্বপূর্ণ মাইলফলক স্পর্শ করেছে বিকাশ ও সিটি ব্যাংকের যৌথ উদ্যোগে পরিচালিত ডিজিটাল ন্যানো লোন। সম্পূর্ণ ডিজিটাল ও জামানতবিহীন এই ঋণসেবার মাধ্যমে বিতরণ করা ঋণের পরিমাণ ১০ হাজার কোটি টাকা অতিক্রম করেছে। চার বছরেরও কম সময়ে ৩৫ লাখের বেশি গ্রাহক এই সুবিধা গ্রহণ করেছেন, যা দেশের আর্থিক অন্তর্ভুক্তির ক্ষেত্রে নতুন দিগন্ত উন্মোচন করেছে।
২০২১ সালের ডিসেম্বরে চালু হওয়া এ সেবার মাধ্যমে গ্রাহকরা বিকাশ অ্যাপ ব্যবহার করে কোনো শাখায় না গিয়েই দ্রুত ঋণ নিতে পারছেন। বর্তমানে ব্যবহারকারীর লেনদেনের ধরন, কেওয়াইসি তথ্য এবং পূর্বের ঋণ পরিশোধের ইতিহাসের ভিত্তিতে সর্বনিম্ন ৫০০ টাকা থেকে সর্বোচ্চ ৫০ হাজার টাকা পর্যন্ত ঋণ অনুমোদন করা হচ্ছে।
বেসরকারি চাকরিজীবী রেজাউল করিমও এই সেবার একজন নিয়মিত ব্যবহারকারী। প্রায় চার বছর আগে তিনি মাত্র ১ হাজার টাকা ঋণ নিয়ে যাত্রা শুরু করেন। সময়মতো ঋণ পরিশোধ ও ভালো লেনদেনের কারণে বর্তমানে তার ঋণসীমা বেড়ে ৩৪ হাজার টাকায় পৌঁছেছে। তিনি জানান, জরুরি মুহূর্তে এই ডিজিটাল ঋণ তার জন্য নির্ভরযোগ্য আর্থিক সহায়তায় পরিণত হয়েছে। বিশেষ করে ব্যাংক বন্ধ থাকার সময় বা হঠাৎ নগদ অর্থের প্রয়োজন হলে তিনি সহজেই এই সুবিধা গ্রহণ করতে পেরেছেন।
বিকাশের তথ্য অনুযায়ী, এ পর্যন্ত গ্রাহকরা ৩ কোটিরও বেশি বার এই ঋণসেবা গ্রহণ করেছেন। প্রতিদিন প্রায় ১ লাখ গ্রাহক গড়ে সাড়ে ৩ হাজার টাকা করে ঋণ পাচ্ছেন। অন্যদিকে দেশের সব ব্যাংক মিলিয়ে প্রতিদিন মাত্র ২০ থেকে ২৫ হাজার ব্যক্তি বা প্রতিষ্ঠান নতুন ঋণ পেয়ে থাকে। এ তথ্য ডিজিটাল ঋণসেবার দ্রুত সম্প্রসারণের চিত্রই তুলে ধরে।
বর্তমানে বিকাশের ১ কোটি ২০ লাখেরও বেশি গ্রাহক এই ঋণ সুবিধা পাওয়ার যোগ্য। সিটি ব্যাংক জানিয়েছে, শুরুতে মাত্র ২ লাখ গ্রাহক নিয়ে পরীক্ষামূলকভাবে কার্যক্রম শুরু হলেও ধাপে ধাপে তা বিস্তৃত হয়ে এখন ১ কোটি ২০ লাখ সম্ভাব্য গ্রাহকের কাছে পৌঁছেছে।
সিটি ব্যাংকের উপ-ব্যবস্থাপনা পরিচালক অরূপ হায়দার বলেন, ডিজিটাল ন্যানো লোনের মূল লক্ষ্য ছিল আর্থিক অন্তর্ভুক্তি নিশ্চিত করা এবং সাধারণ মানুষের জন্য সহজে ঋণপ্রাপ্তির সুযোগ সৃষ্টি করা। তার ভাষ্য, হঠাৎ আর্থিক সংকটে পড়া মানুষদের জন্য এই সেবা কার্যকর সমাধান হিসেবে কাজ করছে। তিনি মনে করেন, ভবিষ্যতে ঋণের গড় পরিমাণ আরও বাড়বে এবং তা উৎপাদনশীল খাতে ব্যবহারের সুযোগ তৈরি করবে।
তিনি আরও বলেন, ২০৩০ বা ২০৩১ সালের মধ্যে প্রতিদিন প্রায় ১০ লাখ মানুষ এই ন্যানো লোন সুবিধা গ্রহণ করতে পারবেন। এতে অপ্রাতিষ্ঠানিক মহাজন ও উচ্চ সুদে ঋণদাতাদের ওপর নির্ভরতা উল্লেখযোগ্যভাবে কমে আসবে বলেও তিনি আশাবাদ ব্যক্ত করেন।
বিকাশের তথ্যমতে, বিতরণ করা ১০ হাজার কোটি টাকার প্রায় অর্ধেকই ঢাকা ও চট্টগ্রামের বাইরের বিভিন্ন এলাকায় গেছে। ফলে গ্রাম, ছোট শহর এবং সুবিধাবঞ্চিত জনগোষ্ঠীর জন্য আনুষ্ঠানিক অর্থায়নের সুযোগ অনেকটাই বিস্তৃত হয়েছে। উল্লেখযোগ্য বিষয় হলো, মোট ঋণগ্রহীতার এক-চতুর্থাংশেরও বেশি নারী, যা নারীর আর্থিক অন্তর্ভুক্তি ও অর্থনৈতিক সক্ষমতা বৃদ্ধিতে ইতিবাচক ভূমিকা রাখছে।
বিকাশের চিফ কমার্শিয়াল অফিসার আলী আহম্মেদ বলেন, এই ঋণ কেবল ব্যক্তিগত প্রয়োজনেই নয়, ক্ষুদ্র ব্যবসা, চলতি মূলধন, দোকানের পণ্য কেনা এবং ছোট উদ্যোক্তাদের ব্যবসা সম্প্রসারণেও গুরুত্বপূর্ণ ভূমিকা রাখছে। অনেক ক্ষুদ্র ব্যবসায়ী সকালে ঋণ নিয়ে পণ্য কিনে বিক্রি করছেন এবং নির্ধারিত সময়ের মধ্যে ঋণ পরিশোধ করছেন। এতে তাদের আয় ও ব্যবসার পরিধি দুটোই বাড়ছে।
ঋণের যোগ্যতা নির্ধারণ করা হয় বিকাশ অ্যাকাউন্টের লেনদেনের ইতিহাস, কেওয়াইসি তথ্য এবং পূর্বের ঋণ পরিশোধের রেকর্ড বিশ্লেষণ করে। গ্রাহকের আচরণ অনুযায়ী সময়ের সঙ্গে ঋণসীমাও বাড়তে বা কমতে পারে। ঋণের মেয়াদ সাধারণত ৩ মাস হলেও নির্দিষ্ট কিছু ক্ষেত্রে ৬ মাস পর্যন্ত সুবিধা দেওয়া হয়। প্রায় ৯৯ শতাংশ গ্রাহক তিন মাসের মধ্যেই ঋণ পরিশোধ করেন বলে জানিয়েছে সিটি ব্যাংক।
ব্যাংকটির তথ্যমতে, খেলাপি ঋণের হার ১ শতাংশেরও কম। মোট বিতরণ করা ১০ হাজার কোটি টাকার মধ্যে প্রায় ৮০ কোটি টাকা এখনও আদায় হয়নি, যা সামগ্রিক ঋণের তুলনায় খুবই কম। গত ১৮ মাসেই প্রায় ৮ হাজার কোটি টাকা বিতরণ হওয়ায় সেবাটির দ্রুত সম্প্রসারণের বিষয়টি স্পষ্ট হয়েছে।
সুদহার প্রসঙ্গে অরূপ হায়দার জানান, ডিজিটাল ন্যানো লোনে ১৭ থেকে ১৯ শতাংশ সুদ প্রযোজ্য হলেও গ্রাহক যতদিন ঋণ ব্যবহার করবেন, কেবল সেই সময়ের জন্যই সুদ দিতে হবে। নির্ধারিত সময়ের আগেই ঋণ পরিশোধ করলে অতিরিক্ত কোনো চার্জ নেওয়া হয় না। উদাহরণ হিসেবে তিনি বলেন, তিন মাসের জন্য ১০ হাজার টাকা ঋণ নিলে গ্রাহককে ফেরত দিতে হয় প্রায় ১০ হাজার ৪০০ টাকা।
ভবিষ্যৎ পরিকল্পনার কথা জানিয়ে আলী আহম্মেদ বলেন, দেশে বর্তমানে ৮ কোটির বেশি মোবাইল আর্থিক সেবা ব্যবহারকারী রয়েছেন। ফলে ডিজিটাল ন্যানো লোনের আওতা আরও অনেক বিস্তৃত করার সুযোগ রয়েছে। বিশেষ করে ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের জন্য এই সেবা বড় সম্ভাবনা তৈরি করতে পারে। ব্যাংকগুলো অংশীদারিত্বের ভিত্তিতে চলতি মূলধনের ঋণ দিলে উৎপাদনশীল খাতে অর্থায়ন আরও বৃদ্ধি পাবে এবং বেসরকারি খাতে ঋণ প্রবৃদ্ধিতেও ইতিবাচক ভূমিকা রাখবে।
বিশেষজ্ঞদের মতে, প্রযুক্তিনির্ভর এই ধরনের জামানতবিহীন ক্ষুদ্র ঋণসেবা দেশের আর্থিক অন্তর্ভুক্তি, ডিজিটাল অর্থনীতি এবং ক্যাশলেস বাংলাদেশ গঠনের লক্ষ্যে গুরুত্বপূর্ণ ভূমিকা পালন করবে। একই সঙ্গে ক্ষুদ্র উদ্যোক্তা, নারী ও প্রান্তিক জনগোষ্ঠীর জন্য সহজ অর্থায়নের সুযোগ আরও সম্প্রসারিত হওয়ার সম্ভাবনাও তৈরি হয়েছে।

পাঠকের মন্তব্য