ই-বাংলাদেশ ডেস্ক
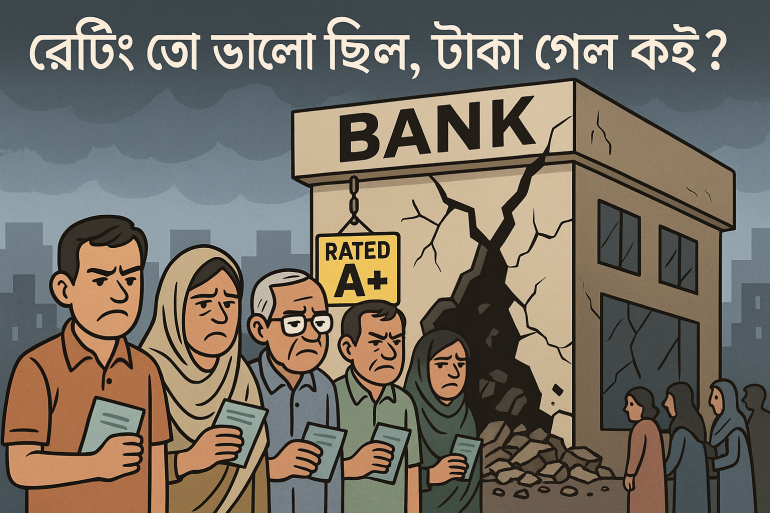
এক সময় দেশের ব্যাংকগুলোকে দেখলে মনে হতো সব কিছু ঠিকঠাক চলছে। চকচকে বার্ষিক প্রতিবেদন, রঙিন বিজ্ঞাপন আর ‘এ+, এএএ’ রেটিং—সবকিছু যেন আস্থা আর স্থিতিশীলতার এক ঝকঝকে ছবি তুলে ধরেছিল।
কিন্তু গত বছরের আগস্টে রাজনৈতিক পালাবদলের পর সেই রঙিন মুখোশ খুলে গেলে যা দেখা গেল, তা অনেকের কল্পনারও বাইরে। কাগজে-কলমে শক্তিশালী ব্যাংকগুলো ভেতরে ভেতরে আসলে ছিল খেলাপি ঋণ, অব্যবস্থাপনা আর অদৃশ্য চাপের এক গোলকধাঁধা।
ভাঙা আয়নায় দেখা আসল চিত্র
বাংলাদেশ ব্যাংকের গভর্নর আহসান এইচ মনসুর গত সপ্তাহেই স্পষ্ট ভাষায় বললেন, “বেশিরভাগ ব্যাংকের ব্যালান্সশিট কাল্পনিক, সাজানো তথ্যের ওপর দাঁড়িয়ে আছে।”
এই মন্তব্যে যেন অনেক বছরের জমে থাকা অবিশ্বাস এক ঝটকায় প্রকাশ পেল। কারণ যে ব্যাংকগুলো বারবার অডিট রিপোর্টে ‘সুস্থ’ ঘোষণা পেয়েছে, উচ্চ রেটিং পেয়েছে—তারাই এখন গ্রাহকের আমানত ফেরত দিতে হিমশিম খাচ্ছে।
কারা ছিলেন এই সাজানো চিত্রের নেপথ্যে?
অডিট ফার্ম, ক্রেডিট রেটিং এজেন্সি এবং ব্যাংকের স্বতন্ত্র পরিচালক—সবাইকে এখন একসাথে প্রশ্নের মুখে পড়তে হচ্ছে।
অডিট ফার্ম: যারা প্রতিবছর সই করে জানিয়েছেন যে ব্যাংকের হিসাবপত্র ‘সত্য ও ন্যায্য’।
ক্রেডিট রেটিং এজেন্সি: যারা সেই অডিটের ওপর ভরসা করে ‘এ+, এএএ’ রেটিং দিয়েছে।
স্বতন্ত্র পরিচালক: যাদের দায়িত্ব ছিল অনিয়ম দেখলে নিয়ন্ত্রক সংস্থাকে জানানো।
কেউই কার্যত সময়মতো বিপদের ঘণ্টা বাজাতে পারেননি—or চাননি।
বাস্তবতা আর রেটিংয়ের ফারাক
ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের ঘটনা এই ফারাকের সবচেয়ে বড় উদাহরণ।
দীর্ঘমেয়াদে ‘এ+’ আর স্বল্পমেয়াদে ‘এসটি-২’ রেটিং—যেন ব্যাংকের শক্তিশালী অবস্থার সনদ। অথচ ২০২৩ সালে অর্থ সংকটে ব্যাংকটি আমানত ফেরত দিতেই ব্যর্থ হয়।
শুধু এই ব্যাংকই নয়, ইসলামী ব্যাংক, ন্যাশনাল ব্যাংক, ইউনিয়ন ব্যাংক, সোশ্যাল ইসলামী ব্যাংক—সবাই বছরের পর বছর ভালো রেটিং পেয়েছে।
এবং রাজনৈতিক পরিবর্তনের পরই ফাঁস হয়ে গেছে, ভেতরে ভেতরে চলছিল বেপরোয়া ঋণ বিতরণ আর খেলাপির পাহাড়।
“আমরা শুধু নমুনা দেখি”
অডিট ফার্মের সিনিয়র পার্টনারদের যুক্তি—
“আমরা ব্যাংকের প্রতিদিনের কাজ দেখি না। নিয়মিত ঋণগুলোকে পরের বছর এসে শ্রেণিবদ্ধ করা হয়। আর যেটুকু তথ্য পাই, সেখান থেকেই রিপোর্ট তৈরি হয়।”
অন্যদিকে, স্বতন্ত্র পরিচালকরা বলেন, বোর্ডের চাপের কারণে অনেক কিছু প্রকাশ করা সম্ভব হয়নি। কেউ কেউ প্রতিবাদ করেছেন, কিন্তু তাতে কোনো ফল আসেনি।
ফিকে হয়ে যাওয়া আস্থার আলো
যারা ব্যাংক খাতের জন্য নীতিনির্ধারণ করেন, তাদের অনেকেই এখন স্বীকার করছেন—
এটি শুধুমাত্র কয়েকটি প্রতিষ্ঠানের ব্যর্থতা নয়, বরং “সম্মিলিত ব্যর্থতা”।
এখন প্রয়োজন স্বচ্ছ তদন্ত, জবাবদিহিতা এবং শাস্তির ব্যবস্থা।
অর্থনীতিবিদ তৌফিক আহমদ চৌধুরীর মতে,
“অডিট আর রেটিংয়ের জন্য ফি দিলেও যদি মানুষ সত্যিকারের তথ্য না পায়, তাহলে এই ব্যবস্থার কোনো মানেই নেই। দোষীদের জবাবদিহিতার মধ্যে আনতেই হবে।”
কী শিক্ষা রেখে যাচ্ছে এই সংকট?
ব্যাংক খাতের এই ঘটনা প্রমাণ করেছে—
সাজানো রেটিং বা অডিট রিপোর্ট যতই নিখুঁত হোক না কেন, প্রাতিষ্ঠানিক স্বচ্ছতা আর শক্তিশালী নিয়ন্ত্রণ ছাড়া ব্যাংকিং ব্যবস্থার ভিত থাকে না।
এখন সবার দৃষ্টি বাংলাদেশ ব্যাংক ও ফিন্যান্সিয়াল রিপোর্টিং কাউন্সিলের দিকে—তারা কি সত্যিই দায়ীদের খুঁজে বের করতে পারবে?
নাকি আবারো নতুন মুখোশে ঢেকে যাবে দেশের ব্যাংক খাত?
এটি কেবল ব্যাংকিং খাতের গল্প নয়; বরং আমাদের অর্থনৈতিক ব্যবস্থাপনার দুর্বল শিকড়ের প্রতিচ্ছবি।