ইবি রিপোর্ট
বছরের পর বছর প্রিমিয়াম দেওয়ার পর বিপদের সময়ে বিমা কোম্পানির কাছ থেকেই পাওনা পাওয়ার প্রত্যাশা করেন গ্রাহক। কিন্তু সেই দাবি নিষ্পত্তিতে দীর্ঘসূত্রতা তৈরি হলে শুধু অর্থ ফেরত পাওয়ার বিষয়টিই সামনে আসে না, পুরো বিমা ব্যবস্থার ওপরও আস্থার সংকট তৈরি হয়। বাংলাদেশে বর্তমানে বিমা খাত এমনই এক পরিস্থিতির মধ্য দিয়ে যাচ্ছে।
জীবন ও সাধারণ বিমা মিলিয়ে প্রায় ৭ হাজার কোটি টাকার দাবি এখনো অনিষ্পন্ন। অন্যদিকে দেশের অর্থনীতির আকার ৪৫০ বিলিয়ন ডলারের কাছাকাছি হলেও জিডিপির তুলনায় বিমা বাজারের অংশ মাত্র ০.৩৩ শতাংশ।
বেসরকারি গবেষণা প্রতিষ্ঠান সেন্টার ফর স্ট্র্যাটেজিক অ্যান্ড ইকোনমিক রিসার্চের (সিএসইআর) বিশ্লেষণে অর্থনীতির আকারের তুলনায় বিমা বাজারের এই ছোট পরিসরের বিষয়টি উঠে এসেছে। সংস্থাটির মতে, পণ্যের সীমাবদ্ধতা, দুর্বল বিতরণব্যবস্থা ও সচেতনতার ঘাটতি বিমা খাতের সম্প্রসারণে বাধা তৈরি করছে। তবে এর সঙ্গে গ্রাহকের আস্থার সংকটও বড় বাধা হয়ে দাঁড়িয়েছে।
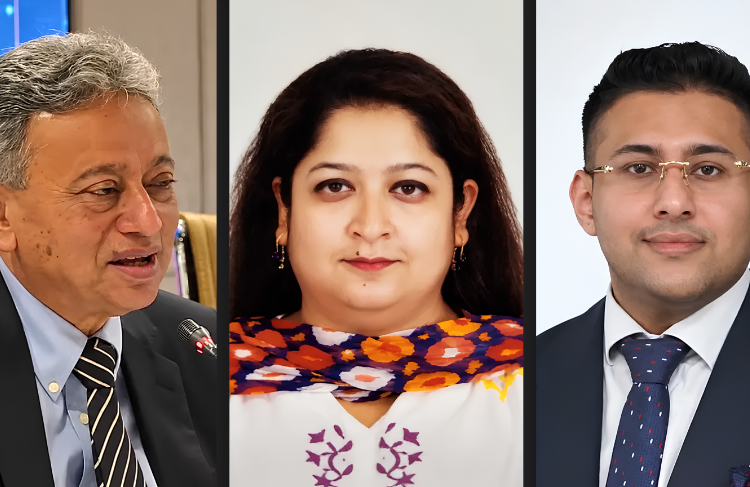
বিমা খাতের এই পরিস্থিতি নিয়ে সম্প্রতি অবস্থান জানিয়েছেন অর্থ ও পরিকল্পনামন্ত্রী আমির খসরু মাহমুদ চৌধুরী। তিনি বলেন, ‘গ্রাহকের বৈধ দাবি নির্দিষ্ট সময়ের মধ্যে পরিশোধ করতে হবে। কোনো কোম্পানির হাতে নগদ অর্থ না থাকলে প্রয়োজনে জমি বা অন্যান্য সম্পদ বিক্রি করেও পলিসিহোল্ডারের পাওনা পরিশোধ করতে হবে।’
অর্থমন্ত্রীর বক্তব্যে গ্রাহকের পাওনা পরিশোধকে অগ্রাধিকার দেওয়ার বিষয়টি উঠে এসেছে। একই সঙ্গে বিমা খাতের অনিয়ম ও দুর্বল কোম্পানিগুলো মোকাবিলায় আইন সংশোধন এবং সংকটে পড়া প্রতিষ্ঠানের জন্য রেজল্যুশন কাঠামো তৈরির উদ্যোগ নেওয়া হচ্ছে।
আমির খসরু মাহমুদ চৌধুরী বলেন, ‘দাবি পরিশোধ না করে কোনো কোম্পানি সম্পদ ধরে রাখবে বা নতুন বিনিয়োগ করবে এমন সুযোগও থাকা উচিত নয়।’
তিনি আরও বলেন, ‘বিমা খাতে অনিয়ম, বিশৃঙ্খলা ও দুর্নীতি গভীরে শিকড় গেড়েছে। গ্রাহক ভবিষ্যতের নিরাপত্তার জন্য কষ্টার্জিত অর্থ দিয়ে পলিসি করেন; কিন্তু দাবি না পেলে পুরো ব্যবস্থার ওপরই আস্থা নষ্ট হয়। এ অবস্থায় সরকার ইনস্যুরেন্স অ্যাক্ট ২০১০ সংশোধন এবং বিমা খাতের সংকট মোকাবিলায় একটি ক্রাইসিস রেজল্যুশন কাঠামো তৈরির উদ্যোগ নিয়েছে।’
বিমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষের (আইডিআরএ) চেয়ারম্যান মীর নাদিয়া নিভিনও খাতটির সংকটের চিত্র তুলে ধরেছেন। তাঁর দেওয়া তথ্য অনুযায়ী, জীবন ও সাধারণ বিমা মিলিয়ে প্রায় ৭ হাজার কোটি টাকার দাবি অনিষ্পন্ন। এর বড় অংশ কয়েকটি দুর্বল কোম্পানিতে আটকে আছে।
তিনি বলেন, ‘দাবি নিষ্পত্তিকে সর্বোচ্চ অগ্রাধিকার দিয়ে আইডিআরএ এখন কোম্পানিগুলোর সম্পদ, এফডিআর ও বিনিয়োগের তথ্য পর্যালোচনা করছে। প্রয়োজন হলে সম্পদ বিক্রি করে গ্রাহকের পাওনা পরিশোধের উদ্যোগ নেওয়া হচ্ছে।’
আইডিআরএ চেয়ারম্যান জানান, অবৈধ ও অতিরিক্ত কমিশন বন্ধের পাশাপাশি ঝুঁকিভিত্তিক তদারকি এবং প্রতিটি পলিসির জন্য ইউনিক আইডি চালুর পরিকল্পনা রয়েছে। একই সঙ্গে অনলাইনে অভিযোগ, পলিসির তথ্য যাচাই এবং দাবি নিষ্পত্তির অগ্রগতি জানার সুযোগ বাড়ানোর উদ্যোগ নেওয়া হচ্ছে। এতে গ্রাহককে দালাল বা এজেন্টের ওপর নির্ভরতা কমিয়ে সরাসরি তথ্য পাওয়ার সুযোগ তৈরি হবে।
বাজার সম্প্রসারণে নতুন পণ্যের তাগিদ
সিএসইআরের চেয়ারম্যান ও ল্যাবএইড হাসপাতাল গ্রুপের ব্যবস্থাপনা পরিচালক সাকিফ শামীমের বিশ্লেষণে বিমা খাতের সংকটের আরও কিছু কারণ উঠে এসেছে। তাঁর মতে, বাংলাদেশের অর্থনীতির আকার বাড়লেও ঝুঁকি ব্যবস্থাপনার অবকাঠামো হিসেবে বিমা খাত এখনো পিছিয়ে রয়েছে।
তিনি বলেন, ‘দেশে বিমা কোম্পানির সংখ্যা অনেক হলেও বাজারের গভীরতা কম। ছোট বাজারে বেশি কোম্পানির উপস্থিতি, অতিরিক্ত কমিশন, পরিচালন ব্যয় এবং বিক্রয়কেন্দ্রিক ব্যবসা কাঠামো খাতটিকে দুর্বল করছে।’
সাকিফ শামীমের মতে, শুধু নতুন পলিসি বিক্রি করে বাজার বড় করা সম্ভব নয়। গ্রাহকের প্রয়োজন অনুযায়ী স্বাস্থ্য, কৃষি, সম্পত্তি ও জলবায়ুঝুঁকির বীমা বাড়ানোর প্রয়োজন রয়েছে। বিশেষ করে স্বাস্থ্যবীমায় বড় সম্ভাবনা রয়েছে বলে তিনি মনে করেন। কারণ চিকিৎসা ব্যয়ের বড় অংশ মানুষকে নিজের অর্থে বহন করতে হয়। এতে বড় রোগের ক্ষেত্রে একটি পরিবারের সঞ্চয় দ্রুত শেষ হয়ে যেতে পারে।
হাসপাতাল ও বিমা কোম্পানির বিরোধ কমাতে অভিন্ন বিলিং ব্যবস্থা, ইলেকট্রনিক দাবি নিষ্পত্তি এবং ক্যাশলেস চিকিৎসাসেবা চালুর কথাও বলেছেন তিনি। তাঁর মতে, প্রযুক্তির ব্যবহার বাড়লে অনলাইনে পলিসি, ডিজিটাল প্রিমিয়াম, ইলেকট্রনিক দাবি দাখিল ও স্বয়ংক্রিয় যাচাইয়ের সুযোগ তৈরি হবে। কৃত্রিম বুদ্ধিমত্তার মাধ্যমে ভুয়া দাবি শনাক্ত করা গেলে খরচ কমার পাশাপাশি স্বচ্ছতাও বাড়তে পারে।
একই সঙ্গে ব্যাংক, মোবাইল আর্থিক সেবা ও ডিজিটাল প্ল্যাটফর্ম ব্যবহার করে গ্রাম, কৃষক, ক্ষুদ্র উদ্যোক্তা এবং অনানুষ্ঠানিক খাতের শ্রমজীবীদের কাছে বিমা পৌঁছে দেওয়ার সুযোগ রয়েছে।
সব মিলিয়ে সাকিফ শামীমের বিশ্লেষণে উঠে এসেছে, বাংলাদেশের বিমা খাতের সামনে বাজার সম্প্রসারণের আগে গ্রাহকের আস্থা পুনর্গঠনের বিষয়টিই বড় চ্যালেঞ্জ।