ইবি রিপোর্ট
খেলাপি ঋণ বৃদ্ধি এবং এর বিপরীতে প্রভিশন বা নিরাপত্তা সঞ্চিতি সংরক্ষণের বাধ্যবাধকতা বাড়ায় দেশের ব্যাংকিং খাতে মূলধন সংকট আরও তীব্র হয়েছে। চলতি বছরের মার্চ প্রান্তিকে ২১টি ব্যাংকের মূলধন ঘাটতি দাঁড়িয়েছে প্রায় ২ লাখ ৯৪ হাজার কোটি টাকা। তিন মাস আগে, অর্থাৎ ডিসেম্বর প্রান্তিকে এই ঘাটতি ছিল ২ লাখ ৭৪ হাজার কোটি টাকা।
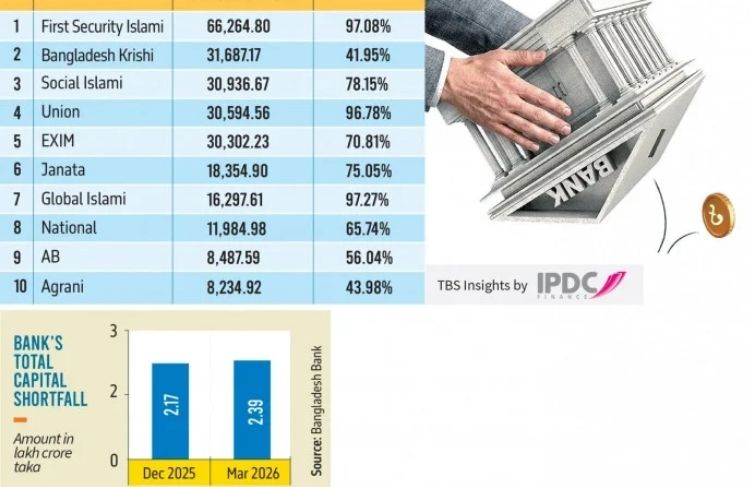
কিছু ব্যাংকের মূলধন উদ্বৃত্ত থাকায় সামগ্রিক ঘাটতির একটি অংশ সমন্বয় হয়েছে। এরপরও মার্চ শেষে দেশের ৬১টি ব্যাংকের সার্বিক নিট মূলধন ঘাটতি দাঁড়িয়েছে ২ দশমিক ৩৯ লাখ কোটি টাকা। ডিসেম্বর শেষে এই নিট ঘাটতি ছিল ২ দশমিক ১৭ লাখ কোটি টাকা। অর্থাৎ তিন মাসের ব্যবধানে নিট মূলধন ঘাটতি বেড়েছে প্রায় ২২ হাজার কোটি টাকা।
ব্যাংকার ও অর্থনীতিবিদদের মতে, ব্যাংক খাতে দীর্ঘদিন ধরে মূলধন ঘাটতি থাকা আর্থিক খাতের দুর্বল অবস্থারই ইঙ্গিত দেয়। এর পেছনে সবচেয়ে বড় কারণগুলোর একটি হলো ক্রমবর্ধমান খেলাপি ঋণ।
মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) ও প্রধান নির্বাহী কর্মকর্তা (সিইও) সৈয়দ মাহবুবুর রহমান বলেন, ব্যাংকে খেলাপি ঋণ বাড়লে মূলধন ঘাটতিও বাড়তে থাকে। কারণ, খেলাপি ঋণের বিপরীতে উচ্চহারে প্রভিশন রাখতে হয়। এতে ব্যাংকের মুনাফা কমে যায় এবং লোকসান হলে মূলধন ঘাটতি আরও বাড়ে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের মার্চ শেষে পুরো ব্যাংকিং খাতের প্রভিশন ঘাটতি দাঁড়িয়েছে ২ লাখ ৫ হাজার ৬৬৫ কোটি টাকা। ২০২৫ সালের ডিসেম্বর শেষে এই ঘাটতি ছিল ১ লাখ ৯৮ হাজার ২৬০ কোটি টাকা।
পরবর্তীতে জুন শেষে ব্যাংক খাতের প্রভিশন ঘাটতি আরও বেড়ে ২ লাখ ২২ হাজার ৩৫৭ কোটি টাকায় পৌঁছেছে।
ব্যাংকার ও অর্থনীতিবিদদের মতে, বছরের পর বছর আগ্রাসী ঋণ বিতরণ, দুর্বল তদারকি এবং রাজনৈতিক বিবেচনায় ঋণ অনুমোদনের কারণে ব্যাংক খাতের মূলধন পরিস্থিতির অবনতি হয়েছে।
সাধারণত নিয়মিত বা ভালো ঋণের বিপরীতে ব্যাংককে ১ থেকে ২ শতাংশ প্রভিশন রাখতে হয়। তবে ঋণ খেলাপির ধরন ও মানের ওপর নির্ভর করে এই হার সর্বোচ্চ ১০০ শতাংশ পর্যন্ত হতে পারে।
প্রভিশন সংরক্ষণের মূল উদ্দেশ্য হলো আমানতকারীদের স্বার্থ সুরক্ষা করা এবং সম্ভাব্য ঋণঝুঁকি মোকাবিলায় ব্যাংকের সক্ষমতা বাড়ানো। কিন্তু খেলাপি ঋণ বাড়তে থাকায় ব্যাংকগুলোকে বিপুল অর্থ প্রভিশন হিসেবে আলাদা করে রাখতে হচ্ছে। এতে একদিকে মুনাফা কমছে, অন্যদিকে সংকুচিত হচ্ছে ব্যাংকের মূলধন ভিত্তি।
২০২৬ সালের মার্চ শেষে দেশের মোট খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা, যা ব্যাংকিং খাতের মোট বিতরণ করা ঋণের প্রায় ৩২ দশমিক ২৬ শতাংশ।
সম্প্রতি জাতীয় সংসদে অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী জানিয়েছেন, আর্থিক খাতে শৃঙ্খলা ও স্থিতিশীলতা ফিরিয়ে আনার অংশ হিসেবে চলতি অর্থবছরে দুর্বল ব্যাংকগুলোর মূলধন পুনর্গঠনে সরকার প্রায় ৪০ হাজার কোটি টাকা ব্যয় করছে।
মূলধন ঘাটতির প্রভাব শুধু দুর্বল ব্যাংকগুলোর মধ্যেই সীমাবদ্ধ থাকে না; এর প্রভাব পুরো ব্যাংকিং খাতে ছড়িয়ে পড়তে পারে বলে মনে করেন বিশেষজ্ঞরা।
বিশ্বব্যাংকের ঢাকা অফিসের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেন বলেন, মূলধন ঘাটতির কারণে ব্যাংক খাতে দুটি বড় ধরনের নেতিবাচক প্রভাব পড়ে।
তাঁর মতে, প্রথমত, মূলধন ঘাটতিতে থাকা ব্যাংকের ওপর আমানতকারীদের অনাস্থা তৈরি হতে পারে। কারণ, মূলধন ব্যাংকের এমন একটি গুরুত্বপূর্ণ সূচক, যা আমানতকারীর অর্থ সুরক্ষায় গুরুত্বপূর্ণ ভূমিকা রাখে। মূলধন নেতিবাচক হলে ব্যাংকের জন্য ঝুঁকি বাড়ে এবং সংশ্লিষ্ট ব্যাংকের স্বাভাবিক ব্যবসা পরিচালনার সক্ষমতাও কমে যায়।
দ্বিতীয়ত, যেসব ব্যাংকের আর্থিক অবস্থা ভালো এবং মূলধন ঘাটতি নেই, তারাও পরোক্ষভাবে চাপের মুখে পড়ে। আন্তর্জাতিক ঋণদাতা ও আর্থিক প্রতিষ্ঠানগুলো পুরো বাংলাদেশের ব্যাংকিং খাতের ওপর আস্থা হারালে ভালো ব্যাংকগুলোর ক্ষেত্রেও ঋণ বা ক্রেডিট সুবিধা পাওয়া কঠিন হয়ে যেতে পারে।
জাহিদ হোসেন বলেন, একটি বা দুটি ব্যাংকের মূলধন ঘাটতি থাকলে বিষয়টি আলাদাভাবে বিবেচনা করা যেত। কিন্তু ৬১টি ব্যাংকের মধ্যে দীর্ঘদিন ধরে ২০ থেকে ২১টি ব্যাংক মূলধন ঘাটতিতে থাকলে তা পুরো ব্যাংকিং খাতের দুর্বল অবস্থারই প্রতিফলন।
ব্যাংকের আর্থিক সক্ষমতার আরেকটি গুরুত্বপূর্ণ সূচক ক্যাপিটাল-টু-রিস্ক-ওয়েটেড অ্যাসেটস রেশিও বা সিআরএআরও আরও অবনতি হয়েছে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, চলতি বছরের মার্চ শেষে ব্যাংকিং খাতের সিআরএআর কমে ঋণাত্মক ৩ দশমিক ১৭ শতাংশে নেমেছে। গত ডিসেম্বরে এই হার ছিল ঋণাত্মক ২ দশমিক ৬৪ শতাংশ।
সিআরএআর হলো ব্যাংকের মূলধন ও ঝুঁকিপূর্ণ সম্পদের অনুপাত। আন্তর্জাতিক নিয়ন্ত্রক মানদণ্ড অনুযায়ী ব্যাংকগুলোর ন্যূনতম ১২ দশমিক ৫ শতাংশ সিআরএআর বজায় রাখা আবশ্যক।
বাংলাদেশ ব্যাংকের ‘ফিন্যান্সিয়াল স্ট্যাবিলিটি রিপোর্ট ২০২৫’ অনুযায়ী, ২০২৫ সালের শেষে পাকিস্তানের ব্যাংকিং খাতে সিআরএআর ছিল প্রায় ২১ শতাংশ এবং শ্রীলঙ্কায় ১৯ শতাংশের বেশি। ভারতে ব্যাংকগুলোর গড় সিআরএআর ছিল ১৭ দশমিক ২০ শতাংশ।
এনআরবিসি ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা মো. তৌহিদুল আলম খান বলেন, নিয়ন্ত্রক সংস্থার নির্ধারিত মূলধন, বিশেষ করে সিআরএআর বজায় রাখতে ব্যর্থ হলে ব্যাংকের জন্য নিয়ন্ত্রণমূলক, আর্থিক ও পরিচালনাগত ক্ষেত্রে গুরুতর পরিণতি তৈরি হতে পারে।
তাঁর মতে, প্রয়োজনীয় মূলধন ও সিআরএআর সংরক্ষণ করতে না পারলে লভ্যাংশ বণ্টন ও প্রণোদনা বোনাসে নিষেধাজ্ঞা, ক্রেডিট রেটিং অবনমন, আমানতকারীদের আস্থা হ্রাস, অর্থায়ন ও সচ্ছলতার ঝুঁকি বৃদ্ধি এবং বৈদেশিক বাণিজ্য অর্থায়নে ব্যয় বৃদ্ধির মতো সমস্যা দেখা দিতে পারে। পাশাপাশি অতিরিক্ত প্রভিশন সংরক্ষণের কারণে ব্যাংকের মুনাফাও সংকুচিত হয়।
তিনি আরও বলেন, মূলধনের অপর্যাপ্ততা ব্যাংকের ঋণ দেওয়ার সক্ষমতা সীমিত করে এবং যেকোনো আর্থিক ক্ষতি মোকাবিলার সক্ষমতাও কমিয়ে দেয়।
২০২৬ সালের মার্চ শেষে দেশের ব্যাংকগুলোর মধ্যে সবচেয়ে বেশি মূলধন ঘাটতি রয়েছে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের। ব্যাংকটির ঘাটতি দাঁড়িয়েছে ৬৬ হাজার ২৬৪ কোটি ৮০ লাখ টাকা।
৩১ হাজার ৬৮৭ কোটি ১৭ লাখ টাকা ঘাটতি নিয়ে দ্বিতীয় অবস্থানে রয়েছে বাংলাদেশ কৃষি ব্যাংক। আর সোশ্যাল ইসলামী ব্যাংকের মূলধন ঘাটতি ৩০ হাজার ৯৩৬ কোটি ৬৭ লাখ টাকা।
এ ছাড়া ইউনিয়ন ব্যাংকের মূলধন ঘাটতি ৩০ হাজার ৫৯৪ কোটি ৫৬ লাখ টাকা, এক্সিম ব্যাংকের ৩০ হাজার ৩০২ কোটি ২৩ লাখ টাকা, জনতা ব্যাংকের ১৮ হাজার ৩৫৪ কোটি ৯০ লাখ টাকা এবং গ্লোবাল ইসলামী ব্যাংকের ১৬ হাজার ২৯৭ কোটি ৬১ লাখ টাকা।
অন্যদিকে ন্যাশনাল ব্যাংকের মূলধন ঘাটতি ১১ হাজার ৯৮৪ কোটি ৯৮ লাখ টাকা, এবি ব্যাংকের ৮ হাজার ৪৮৭ কোটি ৫৯ লাখ টাকা এবং অগ্রণী ব্যাংকের ঘাটতি দাঁড়িয়েছে ৮ হাজার ২৩৪ কোটি ৯২ লাখ টাকা।
ক্রমবর্ধমান খেলাপি ঋণ, বাড়তে থাকা প্রভিশন ঘাটতি এবং নেতিবাচক সিআরএআর—এই তিন সূচকই দেশের ব্যাংকিং খাতের আর্থিক দুর্বলতার গভীরতা তুলে ধরছে। ফলে ব্যাংকগুলোর মূলধন পুনর্গঠন, খেলাপি ঋণ নিয়ন্ত্রণ এবং আর্থিক শৃঙ্খলা ফেরানো এখন ব্যাংক খাতের অন্যতম বড় চ্যালেঞ্জ হয়ে দাঁড়িয়েছে।