ই-বাংলাদেশ ডেস্ক
বাংলাদেশের ব্যাংকিং খাতে বড় করপোরেট গ্রাহকদের ওপর অতিরিক্ত নির্ভরতার ঝুঁকি দিন দিন স্পষ্ট হয়ে উঠছে। মোট ব্যাংকঋণের একটি বড় অংশ খেলাপি হয়ে পড়লেও তুলনামূলকভাবে স্থিতিশীল রয়েছে রিটেইল বা খুচরা ব্যাংকিং। ফলে ব্যক্তিগত ঋণ, গৃহঋণ, গাড়ি ঋণ ও ন্যানো ঋণের মতো খুচরা ঋণ বাড়ানোর দিকে নজর দিচ্ছে দেশের বিভিন্ন ব্যাংক।
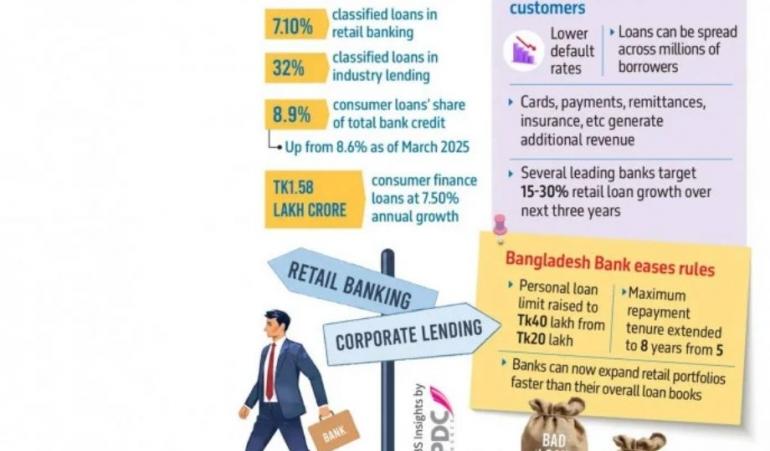
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, চলতি বছরের মার্চ শেষে রিটেইল ব্যাংকিংয়ে শ্রেণিকৃত ঋণের হার ছিল ৭ দশমিক ১০ শতাংশ। একই সময়ে শিল্প খাতে শ্রেণিকৃত ঋণের হার ছিল প্রায় ৩২ শতাংশ। ঋণখেলাপির এই বড় ব্যবধান ব্যাংকগুলোকে তাদের ব্যবসায়িক কৌশল নতুন করে সাজাতে উৎসাহিত করছে।
ব্যাংকাররা মনে করছেন, অল্পসংখ্যক বড় ঋণগ্রহীতার পরিবর্তে বিপুলসংখ্যক ব্যক্তি ও ক্ষুদ্র উদ্যোক্তার মধ্যে ঋণ ছড়িয়ে দিলে একটি ব্যাংকের ঝুঁকি তুলনামূলকভাবে কমানো সম্ভব। এ কারণেই রিটেইল ব্যাংকিংকে অনেক ব্যাংক এখন ভবিষ্যৎ প্রবৃদ্ধির গুরুত্বপূর্ণ ক্ষেত্র হিসেবে দেখছে।
রিটেইল ঋণে বাড়ছে ব্যাংকের বিনিয়োগ
সিটি ব্যাংক, ব্র্যাক ব্যাংক, পূবালী ব্যাংক, ব্যাংক এশিয়াসহ বিভিন্ন ব্যাংক ইতোমধ্যে রিটেইল ব্যাংকিং সম্প্রসারণে জোর দিয়েছে। ব্যক্তিগত ঋণ, গাড়ি ঋণ, গৃহঋণ ও ন্যানো ঋণের পাশাপাশি ডিজিটাল ব্যাংকিং সেবা সম্প্রসারণেও বিনিয়োগ বাড়াচ্ছে তারা।
বাংলাদেশ ব্যাংকের তথ্য বলছে, চলতি বছরের মার্চ পর্যন্ত মোট ব্যাংকঋণের ৮ দশমিক ৯ শতাংশ ছিল ভোক্তা ঋণ। এক বছর আগে এই হার ছিল ৮ দশমিক ৬ শতাংশ। দেশের ১৭ কোটির বেশি মানুষের বিশাল বাজার এবং এখনো ব্যাংকিং ব্যবস্থার বাইরে থাকা বিপুল জনগোষ্ঠীকে বিবেচনায় নিলে খুচরা ব্যাংকিংয়ে প্রবৃদ্ধির সুযোগ আরও বড় বলে মনে করছেন সংশ্লিষ্টরা।
ব্র্যাক ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা তারেক রেফাত উল্লাহ খান বলেন, ব্যাংকিং খাতে অতীতে ঘটে যাওয়া নানা অনিয়মের কারণে ব্যাংকগুলো ঋণ পোর্টফোলিও বৈচিত্র্যময় করার দিকে মনোযোগ দিয়েছে। করপোরেট ব্যাংকিংয়ের ওপর অতিরিক্ত নির্ভরশীল ব্যাংকগুলো এখন বড় অঙ্কের খেলাপি ঋণের সমস্যায় পড়েছে বলেও তিনি উল্লেখ করেন।
সিটি ব্যাংকের রিটেইল ঋণে উল্লেখযোগ্য প্রবৃদ্ধি
রিটেইল ব্যাংকিংয়ের সম্ভাবনা বিবেচনায় সিটি ব্যাংক বেশ কয়েক বছর ধরেই এ খাতে গুরুত্ব দিয়ে আসছে। বর্তমানে ব্যাংকটির মোট ঋণের প্রায় ২১ শতাংশ রিটেইল ঋণ, যা পাঁচ বছর আগে ছিল ১৪ শতাংশ।
২০২৫ সালে সিটি ব্যাংকের রিটেইল ঋণ পোর্টফোলিও ২৬ শতাংশ বেড়েছে। একই সময়ে মোট খুচরা ঋণ বিতরণ দ্বিগুণের বেশি হয়ে ৮ হাজার ৩৪৮ কোটি টাকায় দাঁড়িয়েছে। ২০২৪ সালে এর পরিমাণ ছিল ৩ হাজার ৫৬৯ কোটি টাকা।
ন্যানো ঋণেও বড় ধরনের প্রবৃদ্ধি হয়েছে। সিটি ব্যাংক ডিজিটাল প্ল্যাটফর্মের মাধ্যমে বিকাশের সঙ্গে অংশীদারত্ব করে ছোট অঙ্কের ন্যানো ঋণ বিতরণ করছে। এর ফলে প্রচলিত ব্যাংকঋণে যাদের প্রবেশাধিকার সীমিত, তারাও তুলনামূলক সহজে ঋণ পাওয়ার সুযোগ পাচ্ছেন।
তবে রিটেইল ব্যাংকিংয়ের পরিচালন ব্যয় তুলনামূলক বেশি বলে জানিয়েছেন সংশ্লিষ্ট কর্মকর্তারা। বিপুলসংখ্যক গ্রাহকের হিসাব পরিচালনা, ঋণ যাচাই ও নিয়মিত সেবা দিতে বেশি জনবল প্রয়োজন হয়। এ কারণে ব্যয় কমাতে ডিজিটাল প্রযুক্তির ওপর গুরুত্ব দিচ্ছে ব্যাংকগুলো।
ব্র্যাক ব্যাংকের লক্ষ্য বড় গ্রাহকভিত্তি
রিটেইল ব্যাংকিংয়ে বড় পরিবর্তনের পরিকল্পনা করেছে ব্র্যাক ব্যাংকও। ডিজিটাল সেবার মাধ্যমে ব্যাংকিং ব্যবস্থার বাইরে থাকা লাখো মানুষকে আনুষ্ঠানিক আর্থিক সেবার আওতায় আনার লক্ষ্য নিয়েছে ব্যাংকটি।
চলতি বছরের জুন পর্যন্ত ব্র্যাক ব্যাংকের প্রায় ৭৬ হাজার কোটি টাকার ঋণ পোর্টফোলিওর ১৮ শতাংশ ছিল রিটেইল ঋণ। এর পরিমাণ প্রায় ১৩ হাজার ৫০০ কোটি টাকা।
ব্যাংকটি এমন একটি ওয়ান-স্টপ আর্থিক প্ল্যাটফর্ম গড়ে তুলতে চায়, যেখানে একজন গ্রাহক একই প্রতিষ্ঠান থেকে সঞ্চয়, কার্ড, ঋণ, বিনিয়োগসহ বিভিন্ন ধরনের আর্থিক সেবা নিতে পারবেন।
ব্যাংকটির কর্মকর্তারা মনে করছেন, রিটেইল ব্যাংকিংয়ের জন্য শারীরিক অবকাঠামোর পাশাপাশি শক্তিশালী ডিজিটাল অবকাঠামো গড়ে তোলা জরুরি। বিশেষ করে ডিজিটাল ঋণ ব্যবস্থার বিস্তারের মাধ্যমে পরিচালন ব্যয় কমিয়ে গ্রাহকের কাছে দ্রুত সেবা পৌঁছানো সম্ভব।
পূবালী ও ব্যাংক এশিয়ারও বড় পরিকল্পনা
পূবালী ব্যাংকের রিটেইল ব্যাংকিং পোর্টফোলিও ২০২৫ সালে ৪২ শতাংশের বেশি বেড়েছে। বর্তমানে ব্যাংকটির মোট ঋণের প্রায় ১১ শতাংশ খুচরা ঋণ। আগামী কয়েক বছরে এই অংশ আরও বাড়ানোর পরিকল্পনা রয়েছে।
ব্যাংক এশিয়াও রিটেইল ঋণের বাজারে বড় পরিসরে প্রবেশের লক্ষ্য নির্ধারণ করেছে। আগামী তিন বছরের মধ্যে মোট বকেয়া ঋণের ১৫ শতাংশ ভোক্তা ঋণে রূপান্তরের পরিকল্পনা রয়েছে ব্যাংকটির। গ্রাহকের চাহিদা অনুযায়ী নতুন নতুন ঋণপণ্য চালুর কথাও জানিয়েছে ব্যাংক কর্তৃপক্ষ।
অন্যদিকে, ডাচ-বাংলা ব্যাংকের খুচরা ব্যাংকিং ব্যবসাও বাড়ছে। ২০২৫ সালে ব্যাংকটি ৮৭৫ কোটি টাকা গৃহঋণ বিতরণ করেছে। এতে মোট হাউজিং ফাইন্যান্স পোর্টফোলিও দাঁড়িয়েছে ৪ হাজার ১০৬ কোটি টাকা।
বিশেষভাবে উল্লেখযোগ্য হলো, ২০২৫ সালের ডিসেম্বর পর্যন্ত ডাচ-বাংলা ব্যাংকের মোট খেলাপি ঋণ ছিল ২ হাজার ৮৯৮ কোটি টাকার বেশি। তবে রিটেইল ব্যাংকিংয়ে খেলাপি ঋণের পরিমাণ ছিল প্রায় ২৯২ কোটি টাকা, যা মোট রিটেইল পোর্টফোলিওর মাত্র শূন্য দশমিক ৬৫ শতাংশ।
ব্যক্তিগত ঋণে নতুন সুযোগ
রিটেইল ব্যাংকিংয়ে ব্যাংকগুলোর আগ্রহ বাড়ার পেছনে বাংলাদেশ ব্যাংকের সাম্প্রতিক কিছু নীতিগত পরিবর্তনও গুরুত্বপূর্ণ ভূমিকা রাখছে।
ব্যক্তিগত ঋণের সর্বোচ্চ সীমা ২০ লাখ টাকা থেকে বাড়িয়ে ৪০ লাখ টাকা করা হয়েছে। একই সঙ্গে ঋণ পরিশোধের সর্বোচ্চ সময়সীমা পাঁচ বছর থেকে বাড়িয়ে আট বছর করা হয়েছে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের মার্চ শেষে ভোক্তা অর্থায়ন ঋণের পরিমাণ দাঁড়িয়েছে প্রায় ১ লাখ ৫৮ হাজার কোটি টাকা। এক বছর আগে এর পরিমাণ ছিল ১ লাখ ৪৭ হাজার কোটি টাকা। অর্থাৎ এক বছরের ব্যবধানে ভোক্তা ঋণ বেড়েছে ৭ দশমিক ৫০ শতাংশ।
শুধু ঋণ নয়, দীর্ঘমেয়াদি গ্রাহক সম্পর্কও গুরুত্বপূর্ণ
ব্যাংকারদের মতে, রিটেইল ব্যাংকিংয়ের গুরুত্ব শুধু ঋণ বিতরণের মধ্যে সীমাবদ্ধ নয়। একজন গ্রাহক সঞ্চয়ী হিসাব খোলার পর ধীরে ধীরে ডেবিট কার্ড, ক্রেডিট কার্ড, ব্যক্তিগত ঋণ, গাড়ি ঋণ কিংবা গৃহঋণের গ্রাহক হতে পারেন। পরবর্তী সময়ে একই গ্রাহক বীমা, বিনিয়োগ ও সম্পদ ব্যবস্থাপনার মতো সেবাও নিতে পারেন।
ফলে দীর্ঘমেয়াদে একজন রিটেইল গ্রাহক ব্যাংকের জন্য উল্লেখযোগ্য ব্যবসায়িক মূল্য তৈরি করতে পারেন। একই সঙ্গে লাখো ছোট আমানতকারীর মাধ্যমে ব্যাংক একটি শক্তিশালী আমানতভিত্তিও তৈরি করতে পারে।
এ ছাড়া কার্ড, পেমেন্ট, রেমিট্যান্স, বীমা ও বিনিয়োগ পণ্যের মাধ্যমে ব্যাংকগুলো সুদের বাইরেও ফি-ভিত্তিক আয় বাড়ানোর সুযোগ পায়।
প্রযুক্তিই বদলে দিতে পারে রিটেইল ব্যাংকিং
রিটেইল ব্যাংকিংয়ের বড় চ্যালেঞ্জ হলো পরিচালন ব্যয়। তবে প্রযুক্তির ব্যবহার এই ব্যয় অনেকটাই কমিয়ে আনতে পারে বলে মনে করছেন ব্যাংকাররা।
মোবাইল অ্যাপ, এজেন্ট ব্যাংকিং, বায়োমেট্রিক পরিচয় যাচাই, কৃত্রিম বুদ্ধিমত্তা এবং স্বয়ংক্রিয় ক্রেডিট স্কোরিংয়ের মতো প্রযুক্তি ব্যবহারের মাধ্যমে ঋণ আবেদন থেকে অনুমোদন পর্যন্ত পুরো প্রক্রিয়া দ্রুত করা সম্ভব।
এ ছাড়া একজন গ্রাহকের ব্যাংক লেনদেন, ইউটিলিটি বিল পরিশোধ, বেতন, মোবাইল ওয়ালেট ব্যবহারের মতো তথ্য বিশ্লেষণ করে তার ঋণ পরিশোধের সক্ষমতা যাচাই করা যেতে পারে। এতে প্রচলিত জামানত বা দীর্ঘ ব্যাংকিং ইতিহাস না থাকা গ্রাহকদেরও ঋণের আওতায় আনার সুযোগ তৈরি হবে।
সব মিলিয়ে, বড় করপোরেট ঋণের উচ্চ খেলাপি ঝুঁকির বিপরীতে রিটেইল ব্যাংকিং ব্যাংকগুলোর জন্য একটি বৈচিত্র্যময় ও তুলনামূলক স্থিতিশীল ঋণ কাঠামো তৈরির সুযোগ দিচ্ছে। প্রযুক্তি, সহজ ঋণপ্রক্রিয়া এবং সঠিক গ্রাহক নির্বাচন নিশ্চিত করা গেলে আগামী দিনে বাংলাদেশের ব্যাংকিং খাতে রিটেইল ব্যাংকিংয়ের গুরুত্ব আরও বাড়তে পারে।