ই-বাংলাদেশ ডেস্ক
ঋণের টাকা পরিশোধের জন্য সর্বোচ্চ সময় ১২ মাস
সুদহার হবে বাজারভিত্তিক। তবে বিশেষ পুনঃঅর্থায়ন সুবিধার আওতায় সুদহার হবে ৯ শতাংশ
ইন্টারনেট ব্যাংকিং, মোবাইল অ্যাপস, এমএফএস এবং ই-ওয়ালেটের মাধ্যমে আবেদন করা যাবে
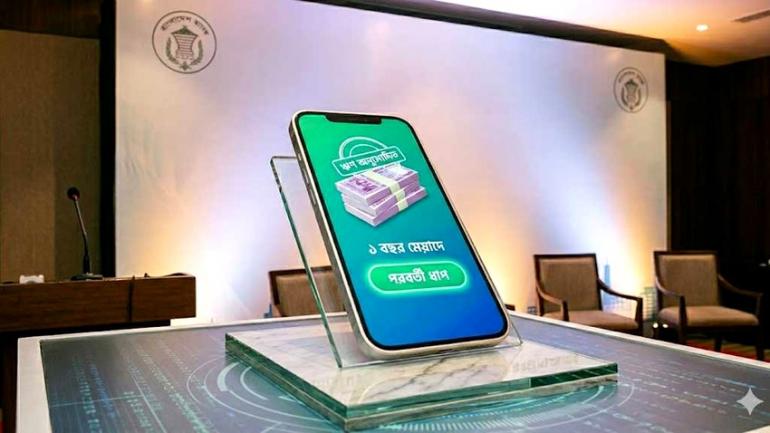
দেশের ব্যাংকিং খাতের আধুনিকায়ন এবং প্রান্তিক জনগোষ্ঠীকে ডিজিটাল আর্থিক সেবার আওতায় আনতে এক যুগান্তকারী পদক্ষেপ গ্রহণ করেছে বাংলাদেশ ব্যাংক। এখন থেকে ঘরে বসেই ডিজিটাল ডিভাইস ব্যবহারের মাধ্যমে ব্যাংক থেকে ক্ষুদ্র ঋণ গ্রহণ করতে পারবেন সাধারণ মানুষ। ‘ই-ঋণ’নামক এই বিশেষ সেবার আওতায় একজন গ্রাহক সর্বোচ্চ ৫০ হাজার টাকা পর্যন্ত ঋণ সুবিধা পাবেন। মূলত ক্যাশলেস সমাজ বিনির্মাণ এবং আর্থিক অন্তর্ভুক্তিকরণকে আরও গতিশীল করতেই কেন্দ্রীয় ব্যাংকের এই উদ্যোগ।
সোমবার বাংলাদেশ ব্যাংকের ব্যাংকিং প্রবিধি ও নীতি বিভাগ (বিআরপিডি) থেকে দেশের সকল তফসিলি ব্যাংকের প্রধান নির্বাহীদের কাছে এ সংক্রান্ত একটি নির্দেশনা পাঠানো হয়েছে। প্রযুক্তির সহজলভ্যতা এবং দেশে ইন্টারনেট ও মোবাইল নেটওয়ার্কের দ্রুত বিস্তারকে কাজে লাগিয়ে ব্যাংকিং সেবাকে সাধারণ মানুষের হাতের মুঠোয় পৌঁছে দেওয়াই এই উদ্যোগের প্রধান লক্ষ্য। ইন্টারনেট ব্যাংকিং, মোবাইল অ্যাপস, মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস (এমএফএস) এবং ই-ওয়ালেট ব্যবহার করে এই ঋণ গ্রহণ করা যাবে।
কেন্দ্রীয় ব্যাংকের নির্দেশনা অনুযায়ী, এই ঋণের নামকরণ করতে হবে ‘ই-ঋণ’। একজন গ্রাহক একটি নির্দিষ্ট সময়ে ব্যাংক থেকে সর্বোচ্চ ৫০ হাজার টাকা ঋণ নিতে পারবেন, যার পরিশোধের মেয়াদ হবে সর্বোচ্চ ১২ মাস। ঋণের সুদহার নির্ধারিত হবে বাজারভিত্তিক ব্যবস্থার ওপর। তবে বিশেষ পুনঃঅর্থায়ন সুবিধার আওতায় ঋণ বিতরণ করা হলে গ্রাহক পর্যায়ে সর্বোচ্চ সুদের হার হবে ৯ শতাংশ। এই পুরো প্রক্রিয়াটি হতে হবে ‘এন্ড-টু-এন্ড’ ডিজিটাল। অর্থাৎ, ঋণের আবেদন থেকে শুরু করে যাচাই-বাছাই, মঞ্জুরি এবং আদায়—সবই সম্পাদিত হবে ডিজিটাল পদ্ধতিতে।
নতুন এই ব্যবস্থার একটি উল্লেখযোগ্য বৈশিষ্ট্য হলো কাগজের নথিপত্রে সশরীরে উপস্থিত হয়ে স্বাক্ষরের প্রয়োজনীয়তা নেই। ‘ওয়েট সিগনেচার’ বা কলমের স্বাক্ষরের পরিবর্তে ডিজিটাল মাধ্যমে সংগৃহীত বায়োমেট্রিক তথ্যের সাহায্যে গ্রাহকের পরিচয় নিশ্চিত করা হবে। তবে গ্রাহকের গোপনীয়তা রক্ষায় কঠোর অবস্থানে রয়েছে কেন্দ্রীয় ব্যাংক। নীতিমালায় স্পষ্ট করা হয়েছে, ঋণের জন্য সংগৃহীত বায়োমেট্রিক তথ্য কোনো তৃতীয় পক্ষ বা এজেন্ট সংরক্ষণ করতে পারবে না। এছাড়া গ্রাহকের পরিচয় নিশ্চিত করতে টু-ফ্যাক্টর বা মাল্টি-ফ্যাক্টর অথেনটিকেশন বাধ্যতামূলক করা হয়েছে।
ঋণ বিতরণের ক্ষেত্রে স্বচ্ছতা ও জবাবদিহি নিশ্চিত করতে কেন্দ্রীয় ব্যাংক কিছু বিশেষ শর্তারোপ করেছে। ই-ঋণ মঞ্জুরির ক্ষেত্রে এপিআই ভিত্তিক স্বয়ংক্রিয় সিআইবি সিস্টেম পূর্ণাঙ্গভাবে চালু না হওয়া পর্যন্ত সিআইবি অনুসন্ধানের বাধ্যবাধকতা সাময়িকভাবে শিথিল করা হয়েছে। তবে ঋণ বিতরণের পর ব্যাংকগুলোকে দ্রুততম সময়ের মধ্যে সিআইবি প্রতিবেদন সংগ্রহ করতে হবে। যদি কোনো খেলাপি ঋণগ্রহীতা তথ্য গোপন করে ই-ঋণ গ্রহণ করেন, তবে সিআইবি প্রতিবেদনে তা ধরা পড়ার সাথে সাথেই ঋণটি সমন্বয় করার নির্দেশ দেওয়া হয়েছে। গ্রাহকদের ওপর বাড়তি চাপ কমাতে ই-ঋণের সিআইবি অনুসন্ধানে কোনো চার্জ প্রযোজ্য হবে না বলেও জানানো হয়েছে।
বাণিজ্যিকভাবে এই সেবা চালুর আগে ব্যাংকগুলোকে অন্তত ছয় মাস মাঠ পর্যায়ে পাইলটিং বা পরীক্ষামূলক কার্যক্রম চালাতে হবে। পাইলটিংয়ের ফলাফল ইতিবাচক হলে এবং পরিচালনা পর্ষদ থেকে প্রোডাক্ট প্রোগ্রাম গাইডলাইন্স (পিপিজি) অনুমোদিত হওয়ার পর ব্যাংকগুলো বড় পরিসরে এই ঋণ দিতে পারবে। পাশাপাশি সাইবার নিরাপত্তা নিশ্চিত করতে গ্রাহকের সমস্ত তথ্য দেশের অভ্যন্তরে থাকা ডেটা ওয়্যারহাউজে সংরক্ষণ করা বাধ্যতামূলক করা হয়েছে। তথ্য পাচার রোধে ব্যক্তিগত উপাত্ত সুরক্ষা আইন এবং সাইবার সুরক্ষা আইনসহ প্রচলিত সকল বিধান কঠোরভাবে অনুসরণের নির্দেশ দিয়েছে বাংলাদেশ ব্যাংক।
বাংলাদেশ সংশ্লিষ্টরা বলছেন, এই উদ্যোগের ফলে সাধারণ ক্ষুদ্র ব্যবসায়ী ও নিম্ন আয়ের মানুষ মহাজন বা অপ্রাতিষ্ঠানিক খাতের চড়া সুদের ঋণের হাত থেকে মুক্তি পাবেন। প্রযুক্তিনির্ভর এই ঋণ ব্যবস্থা ব্যাংকিং খাতের পরিচালন ব্যয় কমিয়ে আনবে এবং ক্ষুদ্র ঋণের বাজারে একটি সুস্থ প্রতিযোগিতা তৈরি করবে। তবে এই ঋণ গ্রহণের ক্ষেত্রে গ্রাহকদের আর্থিক সচেতনতা বৃদ্ধির ওপরও গুরুত্বারোপ করেছে কেন্দ্রীয় ব্যাংক।